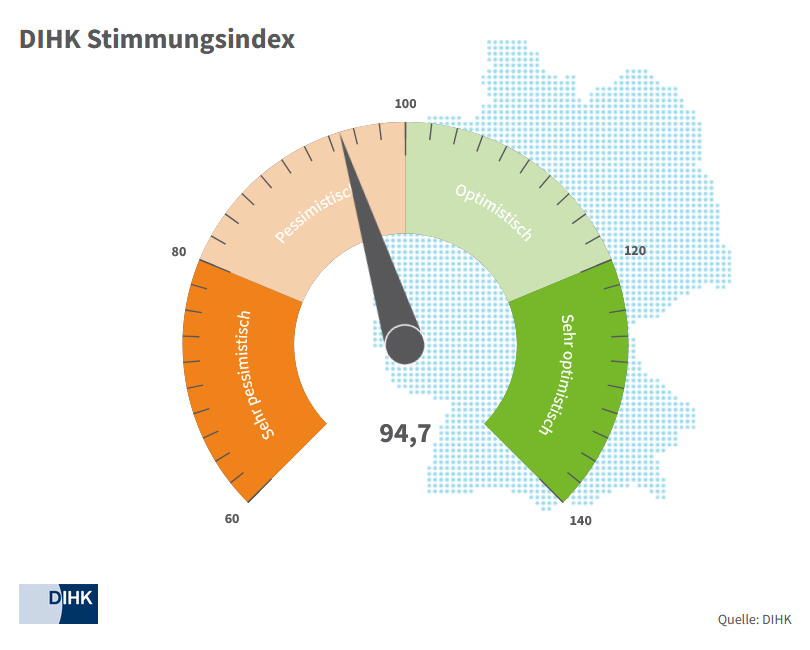
Ausgewertet wurden die Antworten von rund 23.500 Unternehmen aus nahezu allen Branchen und Regionen. Deren Stimmung hat sich seit dem Einbruch im Frühsommer spürbar erholt, ist aber nach wie vor überwiegend pessimistisch. Der DIHK-Stimmungsindex, der Geschäftslage und -erwartungen zusammenführt, steigt von 88,1 auf aktuell 94,7 Punkte. Damit liegt er weiterhin deutlich unter dem langjährigen Mittel von 110 Punkten.
Wesentliche Ergebnisse
- Aktuelle Geschäftslage: Die Geschäftslage verbessert sich gegenüber der Vorumfrage vom Frühsommer 2026: Inzwischen bewerten 26 % der Betriebe ihre aktuelle Geschäftslage als "gut", 23 % als "schlecht". Der Saldo aus diesen Einschätzungen steigt von minus 3 auf plus 3 Punkte.
- Geschäftserwartungen: Die Geschäftserwartungen hellen sich etwas auf, bleiben aber deutlich negativ: 15 % der Unternehmen rechnen für die kommenden zwölf Monate mit besseren Geschäften, 28 % allerdings mit schlechteren. Der Saldo der Geschäftserwartungen legt im Vergleich zur Vorumfrage von minus 20 auf minus 13 Punkte zu.
- Geschäftsrisiken: Das mit Abstand am häufigsten genannte Geschäftsrisiko bleiben auch im Herbst die Energie- und Rohstoffpreise (67 %, zuvor 70 %). Auf hohem Niveau rangieren nach wie vor die Faktoren wirtschaftspolitische Rahmenbedingungen (58 %), Arbeitskosten (56 %) sowie Inlandsnachfrage (54 %).
- Exporterwartungen: Die Exporterwartungen der Industrieunternehmen sind wieder gestiegen: Mittlerweile rechnen 24 % der exportierenden Industriebetriebe mit steigenden Ausfuhren, 21 % mit sinkenden. Der Saldo klettert mit 3 Punkten wieder über die Nulllinie (Frühsommer: minus 10 Punkte).
- Investitionsabsichten: Auch die Investitionsabsichten sind nicht mehr ganz so restriktiv wie zuletzt: 24 % der Unternehmen planen mit erhöhten Budgets, während allerdings immer noch 30 % ihre Investitionen verringern wollen. Der resultierende Saldo steigt von minus 11 auf minus 6 Punkte.
- Beschäftigungsabsichten: Die leichte konjunkturelle Aufhellung schlägt nicht auf die Beschäftigungspläne der Betriebe durch. 11 % planen, ihren Personalbestand auszuweiten, 24 % gehen von einem Rückgang aus. Der Saldo liegt mit minus 13 Punkten fast so tief wie in der Vorumfrage (minus 14 Punkte).
Nach dem Stimmungseinbruch in der Vorumfrage von Frühsommer 2026 stabilisieren sich die Indikatoren. Den Schock des Iran-Krieges und der Sperrung der Straße von Hormus hat die deutsche Wirtschaft bisher besser verkraftet als befürchtet. Die Unternehmen profitieren aktuell von einer Sonderkonjunktur: Kreditfinanzierte öffentliche Investitionen in Infrastruktur und Sicherheit tragen zur Verbesserung der Lage und Erwartungen der Unternehmen bei. Hinzu kommen ein trotz der Turbulenzen vergleichsweise robustes Wachstum der Weltkonjunktur und der globale KI-Boom. Trotzdem bleiben strukturelle Probleme bestehen. Die mit dem Nahost-Krieg erneut gestiegenen Energiekosten, aber auch die Ausgaben für Personal und überbordende Bürokratie stellen eine anhaltende Belastung für die deutsche Wirtschaft dar.
"Die Konjunktur gönnt uns eine Atempause, mehr aber auch nicht. Was wir derzeit sehen, ist ein Aufschwung auf Pump."

Dr. Helena Melnikov
-- Hauptgeschäftsführerin
Aktuelle Geschäftslage
Die Unternehmen bewerten ihre geschäftliche Situation wieder besser als im Frühsommer: Der Anteil der Betriebe, die von einer schlechten Geschäftslage berichten, sinkt von 26 auf 23 Prozent; eine gute Lage melden nach zuvor 23 inzwischen 26 Prozent. Der Saldo dreht damit von minus 3 auf nunmehr plus 3 Punkte. Das ist der höchste Wert seit dem Frühsommer 2024 (plus 5 Punkte), aber noch weit entfernt vom langjährigen Durchschnitt (plus 19 Punkte).
Am besten bewerten – auch jahreszeitlich bedingt – das Baugewerbe (Saldo plus 12 Punkte nach zuvor plus 7 Punkten) und die Dienstleister (Saldo plus 10 Punkte, zuvor plus 3 Punkte) ihr aktuelles Geschäft. In der Industrie nähert sich die Einschätzung der Nulllinie (minus 1 Punkt nach zuvor minus 7 Punkten). Im Handel bleibt die Geschäftslage angespannt, auch wenn sich der Saldo auf minus 18 Punkte verbessert (zuvor minus 21 Punkte).
Geschäftserwartungen
Die Betriebe blicken weniger pessimistisch in die Zukunft als noch im Frühsommer, die Erwartungen bleiben aber insgesamt deutlich negativ. 15 Prozent (nach zuvor 13 Prozent) der Unternehmen rechnen mit einer Verbesserung ihrer Geschäfte, fast doppelt so viele gehen von einer Verschlechterung aus (28 Prozent nach 33 Prozent). Der Saldo der Geschäftserwartungen steigt um 7 auf nunmehr minus 13 Punkte, liegt damit aber immer noch um 15 Punkte unter seinem langjährigen Durchschnitt.
Am zuversichtlichsten bewertet die Industrie ihre Aussichten (Saldo minus 4 Punkte). Das Verarbeitende Gewerbe verzeichnet auch die stärkste Erholung der Erwartungen (Anstieg um 12 Punkte). Im Baugewerbe trüben sich die Erwartungen dagegen saisonüblich leicht ein (minus 22 nach zuvor minus 20 Punkten).
Geschäftsrisiken
In den von den Unternehmen wahrgenommenen Geschäftsrisiken bleiben die wirtschaftlichen Folgen des Nahost-Krieges sichtbar. Das am häufigsten genannte Problemfeld sind weiterhin die Energie- und Rohstoffpreise (67 Prozent nach zuvor 70 Prozent). Der Wert geht damit zwar leicht zurück, liegt aber immer noch erheblich über dem langjährigen Durchschnitt von 45 Prozent. Auf Platz zwei rangieren die wirtschaftspolitischen Rahmenbedingungen, die unverändert von 58 Prozent der Unternehmen als Risiko wahrgenommen werden.
Die Arbeitskosten nennen immer noch 56 Prozent der Befragten als Geschäftsrisiko (Frühsommer 57 Prozent). Dabei geht es nicht nur um allgemeine Lohnsteigerungen, sondern auch um steigende Belastungen durch Sozialversicherungsbeiträge und die Anhebung des gesetzlichen Mindestlohns. Die Bedeutung des Risikofaktors Inlandsnachfrage bleibt ebenfalls hoch (54 Prozent nach 56 Prozent). Neben der langanhaltenden gesamtwirtschaftlichen Schwächephase kommt hier die durch den Nahost-Konflikt verstärkte allgemeine Verunsicherung zum Tragen.
Im Schnitt sieht ein Unternehmen aktuell 3,05 Risiken gleichzeitig – ein leichter Rückgang gegenüber dem Wert vom Frühsommer (3,13), aber immer noch dicht am Höchststand von 3,2 im Herbst 2022.
Exporterwartungen der Industrie
Dank nachlassender außenwirtschaftlicher Unsicherheiten erholen sich die Exporterwartungen der Industrie merklich. Nach dem Rückschlag im Frühsommer rechnet nun knapp ein Viertel der Betriebe aus der Exportindustrie mit steigenden Ausfuhren (24 Prozent nach zuvor 19 Prozent), nur noch gut jedes fünfte Unternehmen geht von einem rückläufigen Exportvolumen aus (21 Prozent nach zuvor 29 Prozent). Der Saldo der Exporterwartungen steigt damit kräftig von minus 10 Punkten auf plus 3 Punkte. Das ist der höchste Wert seit Jahresbeginn 2022, liegt aber immer noch deutlich unter dem langjährigen Durchschnitt (plus 13 Punkte).
Dazu passt, dass nur noch 38 Prozent der exportierenden Industrieunternehmen in einer schwachen Auslandsnachfrage ein Geschäftsrisiko sehen, während es im Frühsommer und im langjährigen Durchschnitt jeweils 45 Prozent waren.
Investitionsabsichten
Trübe bleiben trotz einer leichten Verbesserung die Investitionsperspektiven der Unternehmen: 24 Prozent beabsichtigen, ihre Investitionsbudgets zu erweitern (zuvor 23 Prozent). Hingegen planen 30 Prozent der Betriebe (zuvor 34 Prozent), ihre Budgets zurückzufahren. Der resultierende Saldo steigt von minus 11 auf minus 6 Punkte. Bereits seit dem Herbst 2023 liegen die Investitionspläne durchgängig im negativen Bereich, die Unternehmen leben zunehmend von der Substanz.
Wenn Betriebe investieren, dann tun sie das weiterhin hauptsächlich, um Maschinen, Anlagen oder Ausrüstung zu ersetzen. Im Herbst 2026 nennen 66 Prozent der Unternehmen den Ersatzbedarf als Hauptmotiv ihrer Investitionen. Dieser Anteil liegt nur knapp unter dem Höchststand (zuletzt im Frühsommer 67 Prozent). Die Ausweitung von Kapazitäten spielt dagegen unverändert nur bei 19 Prozent der Unternehmen eine Rolle. Niedriger lag der Anteil bislang nur im Herbst 2003 (15 Prozent). Auch das Thema Produktinnovation spielt mit 28 Prozent (nach zuvor 27 Prozent) nur eine untergeordnete Rolle (Durchschnitt 30 Prozent).
Beschäftigungsabsichten
Angesichts der strukturellen wirtschaftlichen Schwächephase ist auch keine Trendwende bei den Beschäftigungsabsichten erkennbar. Unverändert 24 Prozent der Betriebe planen mit weniger Personal, nur 11 Prozent (nach zuvor 10 Prozent) wollen Beschäftigung aufbauen. Der Saldo verbessert sich minimal um 1 Punkt auf minus 13 Punkte. Am niedrigsten sind die Beschäftigungsabsichten im Handel (Saldo unverändert minus 20 Punkte) und in der Industrie (Saldo von minus 16 nach zuvor minus 20 Punkten). Die vergleichsweise besten Beschäftigungschancen bieten die Dienstleistungsbranchen (Saldo von minus 11, zuvor minus 10 Punkte) und das Baugewerbe, dessen Personalpläne sich allerdings saisonbedingt eintrüben (Saldo minus 12, zuvor minus 9 Punkte).
Die insgesamt negativen Beschäftigungspläne spiegeln sich in der Nennung des Geschäftsrisikos Fachkräftemangel wider. Während sogar nach der Pandemie für rund 60 Prozent der Unternehmen der Fachkräftemangel ein wesentliches Problemfeld darstellte, sorgen sich aktuell unverändert 36 Prozent um die Verfügbarkeit qualifizierten Personals. Dieser Wert liegt deutlich unter dem langjährigen Schnitt von 45 Prozent. Der Fachkräftemangel ist damit derzeit nicht mehr die drängendste Herausforderung für die Breite der Wirtschaft. Allerdings gibt es weiterhin Branchen mit großen Engpässen, beispielsweise den Tiefbau (70 Prozent) oder den Straßengüterverkehr (61 Prozent).
DIHK-Prognose
Für die Jahre 2026 und 2027 erwartet die DIHK ein Wachstum von jeweils 1 Prozent. Mit einem nachhaltigen Aufschwung ist jedoch gerade angesichts der anhaltenden Investitionsschwäche nicht zu rechnen. Damit die zarte wirtschaftliche Erholung kein Zwischenhoch bleibt, braucht es wettbewerbsfähige Energiepreise, geringere Arbeitskosten, schnellere Genehmigungsverfahren und vor allem weniger Bürokratie.
Downloads
- Publikation
-
DIHK-Konjunkturumfrage Herbst 2026
- Zusammenfassung
- Grundlage der DIHK-Ergebnisse vom Herbst 2026 sind Befragungen der Unternehmen durch insgesamt 79 IHKs zwischen dem 7. September und dem 2. Oktober 2026. Insgesamt werteten die IHKs 23.500 Antworten aus. Nach Wirtschaftszweigen verteilen sich die Antworten auf die Industrie (25 Prozent), die Bauwirtschaft (7 Prozent), den Handel (21 Prozent) und die Dienstleister (47 Prozent).
- Informationen
-
Dateiformat: PDF (barrierefrei)
Dateigröße: 8 MB
Stand: November 2026
Seitenumfang: 32 Seiten
- Publikation
-
Auswertungsmappe: Alle Zahlen zur aktuellen Umfrage
- Zusammenfassung
- In der Auswertungsmappe zur DIHK-Konjunkturumfrage Herbst 2026 finden Sie alle Zahlen aus der aktuellen und aus früheren Erhebungen – teils reichen die Daten bis 2003 zurück. Zahlreiche Grafiken verschaffen Ihnen einen Überblick, ein Dashbord und ein Branchenvergleich bieten interaktive Darstellungsoptionen.
- Informationen
-
Dateiformat: XLSX
Dateigröße: 634 KB
Stand: November 2026
- Relevant im Themenfeld:
- Wirtschafts- und Finanzpolitik
- Schwerpunkte:
-
- Konjunktur
- Beschäftigung
- Wachstum
Veröffentlicht 05.11.2026
Ansprechpartner

Dr. Jupp Zenzen
Referatsleiter Konjunktur, Wachstum, Unternehmensbefragungen